Налоговые поправки для ПВЗ могут привести к росту арендных ставок


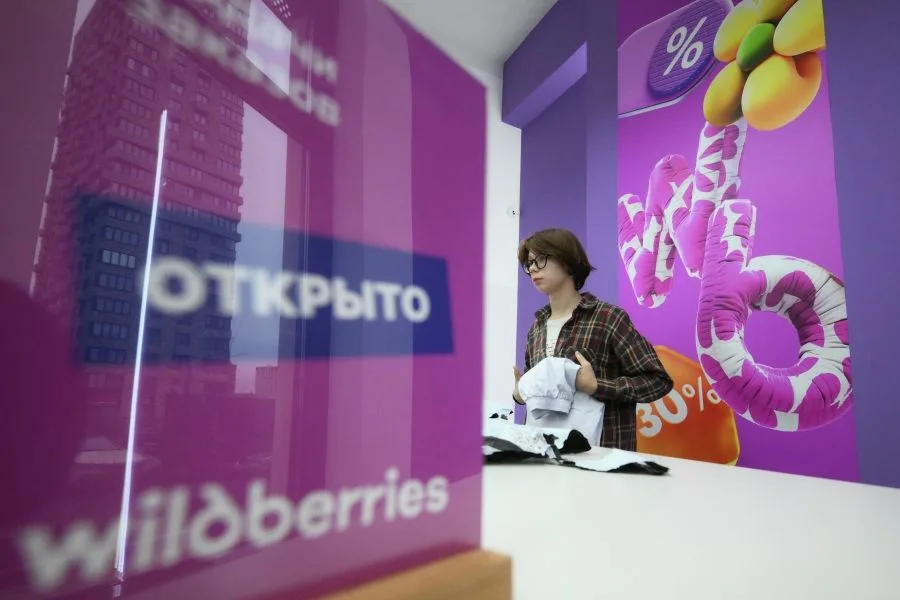
Владельцы пунктов выдачи заказов (ПВЗ) могут столкнуться с увеличением налога на недвижимость из-за поправок Минфина России к Налоговому кодексу. Ассоциация развития сети пунктов выдачи заказов (АРС ПВЗ) попросила Госдуму и Минэкономразвития исключить такие объекты из числа помещений, для которых налог рассчитывается исходя из кадастровой стоимости. По мнению участников рынка, предложенный подход не учитывает специфику работы ПВЗ и может поставить владельцев аналогичной недвижимости в неравные условия.
Законопроект, внесенный Минфином в конце октября, расширяет перечень объектов, облагаемых по кадастровой стоимости. Сейчас в него входят, в частности, офисные и торговые помещения, объекты общепита и бытового обслуживания. Для остальной недвижимости налог обычно рассчитывают по среднегодовой стоимости, что зачастую позволяет платить меньше.
В АРС ПВЗ настаивают, что выдача интернет-заказов не равнозначна розничной торговле. Основная работа таких точек — принять посылку, временно хранить ее, передать покупателю или оформить возврат. По мнению представителей ассоциации, одного договора с цифровой платформой недостаточно, чтобы относить помещение к коммерческим объектам соответствующей категории. В результате два помещения с одинаковым назначением могут облагаться по разным правилам.
Отдельный вопрос — кто именно понесет дополнительные расходы. Пунктом обычно управляет арендатор, тогда как недвижимость принадлежит другому лицу. Если налог собственника вырастет, он может переложить затраты на оператора через повышение арендной платы.
При этом в предложенных поправках, указывает ассоциация, не прописано, как устанавливать площадь ПВЗ, учитывать точки нескольких маркетплейсов и определять период фактического использования помещения. Неясно и то, как собственник сможет оспорить включение объекта в региональный перечень.

Читайте также
Если кадастровый принцип налогообложения сохранят, ассоциация предлагает применять его лишь тогда, когда пункт выдачи занимает более половины площади помещения как минимум шесть месяцев в течение налогового периода. Из-под действия нормы предлагается вывести постаматы, временные стойки, точки без отдельной площади внутри магазинов и сервисных объектов, а также ПВЗ в селах и малых городах.
По оценке экспертов, налоговая нагрузка на организацию может достигать 2% кадастровой стоимости объекта в год. Для предпринимателей на упрощенной системе налогообложения и патенте изменения могут означать потерю действующего освобождения от налога на имущество. Вместе с тем речь идет не о введении нового платежа, а о смене базы его расчета — с среднегодовой стоимости недвижимости на кадастровую.
Сторонники поправок указывают, что действующая система создает разницу между традиционной розницей и электронной торговлей: магазины в похожих помещениях могут платить налог по кадастровой стоимости, тогда как ПВЗ — по другой базе. Однако юристы обращают внимание, что законодательство о платформенной экономике отделяет пункты выдачи от торговых объектов, поскольку их основная функция связана с логистикой. Поэтому привязка налогового режима к сотрудничеству с маркетплейсом, а не к характеристикам самой недвижимости, вызывает вопросы.
Подпишитесь на «Инк» в Telegram. Там мы пишем нескучным языком о самом важном для предпринимателей. Подписаться.