Продавцам маркетплейсов стало дороже хранить и обрабатывать товары


Расходы продавцов на фулфилмент по модели FBS — когда товар хранится у самого селлера или стороннего оператора, а после заказа передается маркетплейсу, — выросли в среднем на 17% за год. В июле-августе 2026 года приемка, хранение и обработка таких товаров обходились продавцам дороже, чем годом ранее, следует из исследования ПЭК, СДЭК, «Мебелик» и Ассоциации представителей электронной торговли.
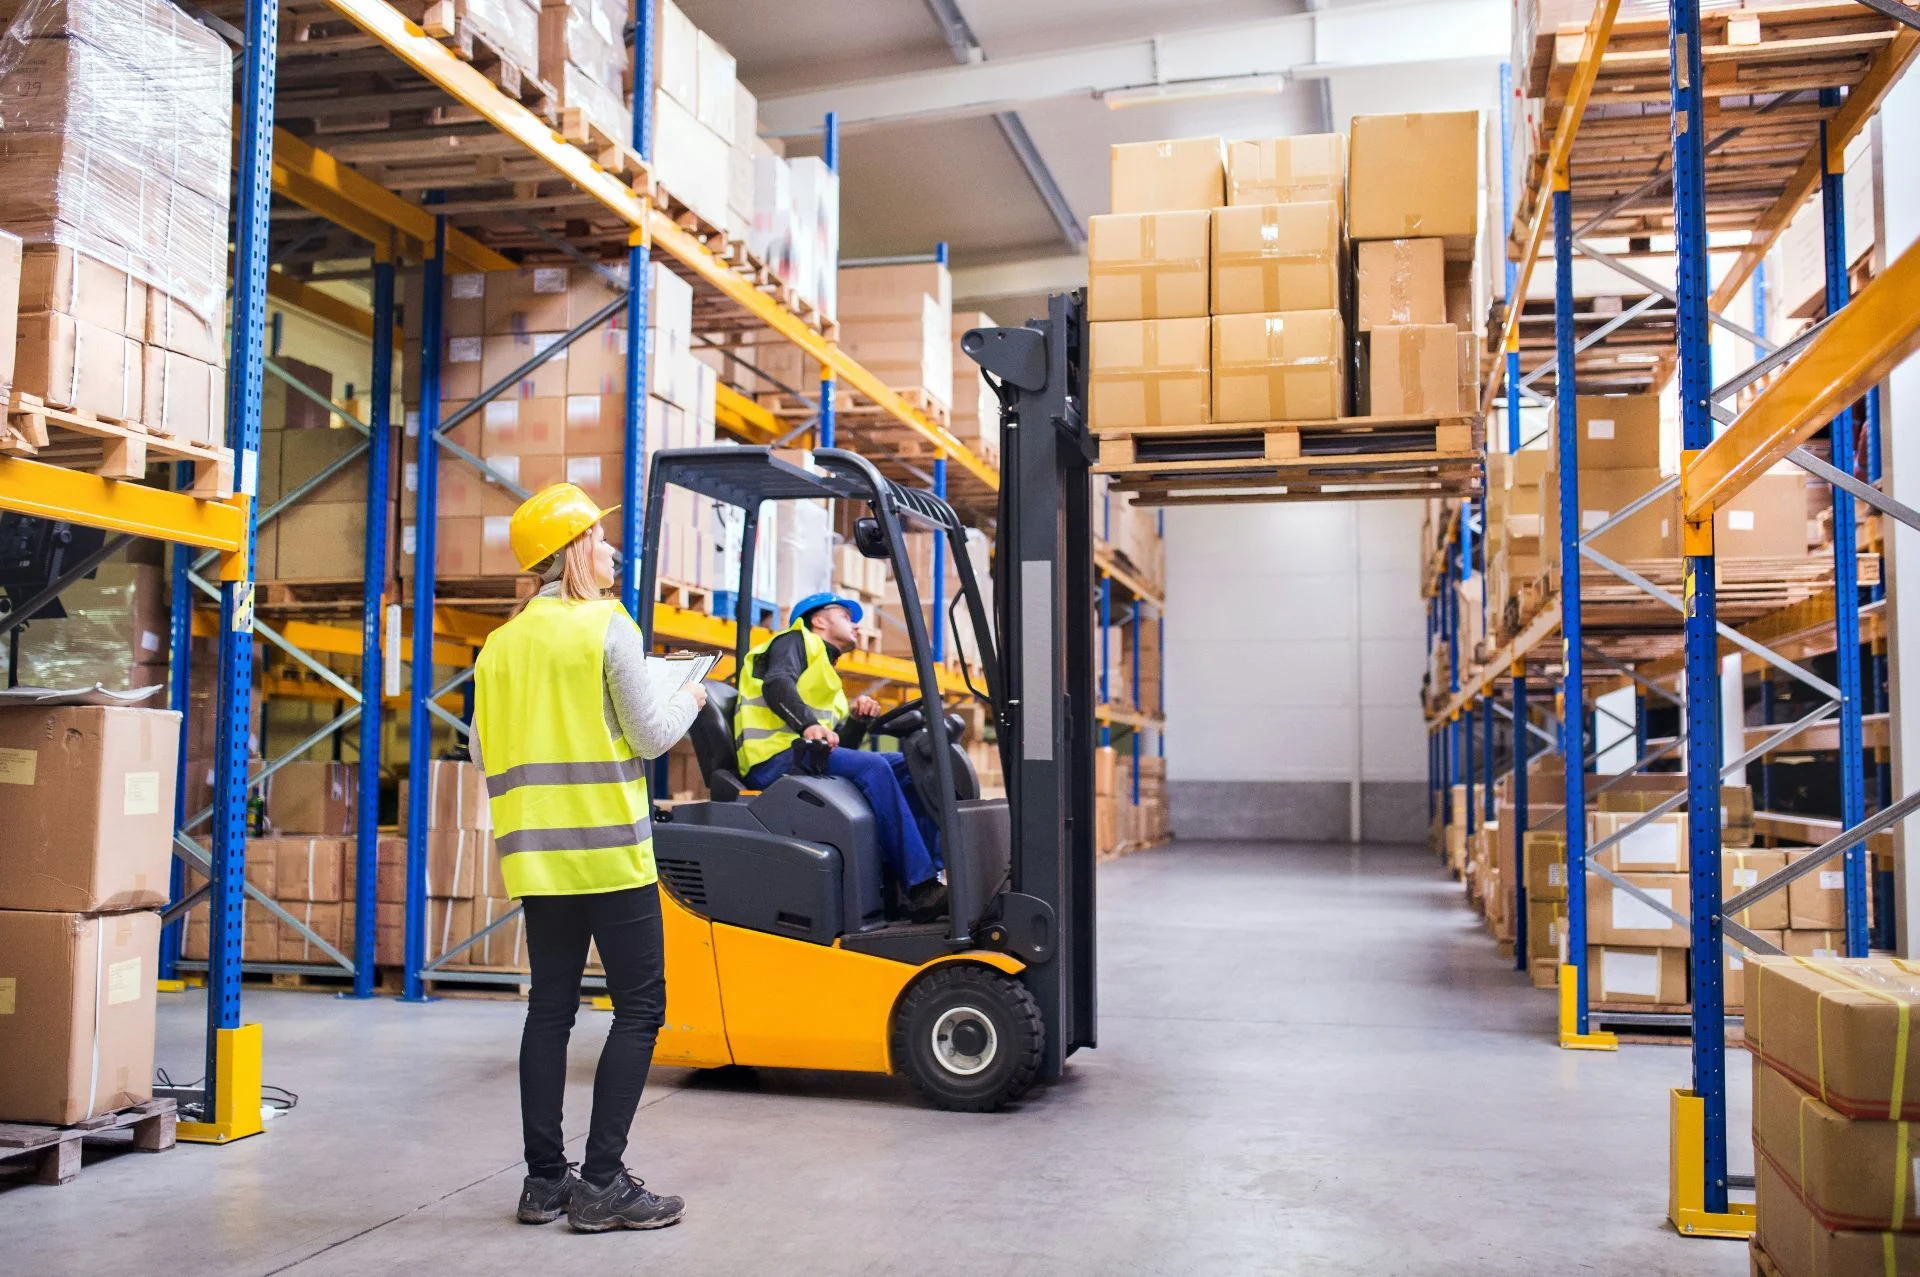
Другие участники рынка также говорят о заметном подорожании фулфилмента. По оценке директора по развитию FM Logistic в России Алексея Мисаилова, за год стоимость таких услуг выросла на 10−12%. В «ЛогЛаб» тарифы на приемку, хранение и комплектацию заказов в июле—августе были на 15−17% выше, чем в начале лета, и на 20−25% выше, чем годом ранее.
Сильнее всего дорожают операции, где требуется много ручного труда. По данным «ЛогЛаб», за январь—сентябрь приемка и погрузочно-разгрузочные работы подорожали примерно на 25% год к году, стикеровка — на 15%, а пикинг — на 12%, примерно до 35 руб. за коробку. Сейчас приемка одной единицы товара в среднем стоит 3−12 руб., хранение — 15−30 руб. за кубометр в сутки, а сборка FBS-заказа — около 35 руб. Итоговая стоимость зависит от категории и габаритов товара, объема хранения, оборачиваемости запасов и дополнительных операций.
На стоимость фулфилмента одновременно влияют подорожание аренды складов и топлива, рост транспортных расходов и зарплат. Среднее предложение по оплате труда в первые пять месяцев 2026 года выросло на 45% год к году, до 102,8 тыс. руб. Одновременно маркетплейсы ужесточают требования к маркировке и срокам приемки. Операторам приходится больше тратить на обучение сотрудников, программное обеспечение и контроль качества, и часть этих расходов закладывается в тарифы.

Одновременно растет и спрос на сторонний фулфилмент. В СДЭК число обращений за такими услугами в регионах в июле—августе выросло на 96% год к году, а в ПЭК количество заявок на приемку, обработку, хранение и отгрузку — на 40%. Участники рынка объясняют это тем, что продавцы стали активнее распределять запасы между собственными складами, 3PL-операторами и инфраструктурой маркетплейсов.
Менять логистические схемы продавцов заставили в том числе риски, связанные со складской инфраструктурой маркетплейсов. По оценкам участников рынка, после инцидентов на складах часть селлеров начала переносить товары на собственные площадки или к независимым операторам. Это дополнительно увеличило спрос на сторонний фулфилмент и нагрузку на его участников.
В ПЭК ожидают, что доля логистических компаний в приемке, обработке и хранении товаров продавцов в 2026 году вырастет до 35% против 15% в конце 2025-го. Операторы уже расширяют складские площади, запускают специализированные форматы и развивают хабы для кросс-докинга — через них товары проходят без длительного хранения и практически сразу отправляются дальше.
При этом полного перехода на FBS участники рынка не ожидают. Все более распространенной становится гибридная схема: продавцы сочетают FBO — хранение и обработку товаров на складе маркетплейса — с FBS. Соотношение двух моделей зависит от категории товара, стоимости логистики, оборачиваемости запасов и условий конкретной площадки. Крупные селлеры также стараются распределять товары между несколькими операторами и каналами продаж, чтобы меньше зависеть от одной логистической инфраструктуры.
Подпишитесь на «Инк» в Telegram. Там мы пишем нескучным языком о самом важном для предпринимателей. Подписаться.