Поделиться • 28 сентября 2026
Сахар все-таки проиграл: как я запустила бренд здорового питания, когда индустрии еще не существовало
Сахар все-таки проиграл: как я запустила бренд здорового питания, когда индустрии еще не существовало
Автор: Александра Гудимова, основатель бренда Bionova, директор по маркетингу компании «НоваПродукт АГ»
В 2010-е полезное питание было нишей для энтузиастов: ограниченный ассортимент, высокие цены. В 2013 году я основала бренд ЗОЖ-продуктов и вложила в него 20 млн руб. — через 2,5 года он окупился. А вот кафе здоровой кухни, открытое в 2015-м, аудитория не приняла, через год проект пришлось закрыть. Но в последние лет пять ЗОЖ все же вошел в массмаркет. Расскажу, что это значит для бизнеса и сколько стоит запустить бренд сейчас.
В 2010-е полезное питание было нишей для энтузиастов: ограниченный ассортимент, высокие цены. В 2013 году я основала бренд ЗОЖ-продуктов и вложила в него 20 млн руб. — через 2,5 года он окупился. А вот кафе здоровой кухни, открытое в 2015-м, аудитория не приняла, через год проект пришлось закрыть. Но в последние лет пять ЗОЖ все же вошел в массмаркет. Расскажу, что это значит для бизнеса и сколько стоит запустить бренд сейчас.
До основания собственного бренда я занималась балетом, из-за травмы пришлось уйти. В поисках нового пути решила получить бизнес-образование. В процессе обучения в ВШЭ моим дипломным проектом стала разработка производственного стартапа. Так я взялась изучать рынок сухих завтраков (ассортимент, производителей, составы) и создала проект здорового завтрака — хрустящей гранолы без сахара.
Свободная ниша
Тогда гранолы как категории не существовало, были только мюсли в ограниченном ассортименте. Ассортимент был предельно скромным: батончики (в основном импортные злаковые и ореховые), хлебцы, мюсли. А составы того времени сложно было назвать действительно здоровыми — например, такие продукты часто содержали достаточно большое количество сахара.
Серьезным барьером был и ценовой порог. Согласно данным ВЦИОМ в 2015 году, 85% респондентов заявляли, что натуральные продукты слишком дороги. И хотя 85% опрошенных понимали, что фаст-фуд и снеки вроде чипсов вредны, а 63% изучали упаковку, в реальности основной рацион большинства оставался углеводно-калорийным. По сути, определение «полезное = невкусное, скучное и дорогое» было точным описанием доступного на тот момент предложения.
В запуск продукта и в новые производственные мощности было вложено 20 млн руб. Инвестиции окупились через 2,5 года.
Основное ядро аудитории составляли люди среднего возраста с высокими доходами или особым образом жизни (вегетарианцы, любители спорта, люди, имеющие ограничения в питании по состоянию здоровья).
Но смена потребительских привычек не заставила себя долго ждать. Анализ Deep Market Insights показывает, что объем российского рынка здорового питания, оцениваемый в $13,09 млрд в 2025 году, по прогнозам, вырастет до $33,3 млрд к 2034 году. Вот как мы к этому пришли.
2016–2017: зарождение тренда на ЗОЖ
В этот период начал формироваться более широкий запрос на здоровое питание. Согласно исследованию Ipsos Comcon, в 2016 году россияне стали чаще следить за калорийностью пищи, снизилось число людей, страдающих ожирением, выросла доля вегетарианцев и спортсменов. Но менять привычки мешали цена и отсутствие доступного предложения: магазины вроде «Джаганнат» и LavkaLavka оставались нишевыми, а производители и ретейл не давали широкого ассортимента.
К 2017 году у моего бренда было шесть позиций мюсли (гранолы), пять — цикория с натуральными экстрактами, 11 — фруктово-ореховых батончиков (сейчас — 45 позиций: гранола, функциональные коктейли, протеиновые супы и смеси для панкейков, батончики).
Продвигать продукцию в 2010-е годы было, безусловно, сложнее, чем сейчас. Не было бюджета на рекламу. Пришлось переименовать свой личный аккаунт (я его развивала, было около 2 тыс. подписчиков) в Bionova.
Мы отправляли продукцию блогерам, пишущим о стиле жизни, психологам, спортивным тренерам, диетологам и специалистам по питанию для обзоров по бартеру. Участвовали в выставках, музыкальных фестивалях и ярмарках с дегустацией.
В 2015 году мы даже открыли кафе здорового питания в крупном торговом центре. Думали, интерес к здоровому питанию уже достаточно сформирован, однако спрос оказался ниже ожидаемого. Плюс, у нас не было опыта в общепите, поэтому формат тоже был недостаточно проработан.
Через год кафе пришлось закрыть. Потеряли на нем в итоге 3−4 млн руб.
2018–2020: ЗОЖ полки, спрос на функциональность, пандемия
К 2018 году ЗОЖ вышел в массмаркет: сети начали выделять диабетические и «здоровые» полки. Покупатели искали продукты с добавленной ценностью, а не просто диетические.
Так распространились суперфуды — натуральные продукты с высокой концентрацией питательных веществ (витаминов, минералов, антиоксидантов), например ягоды годжи и семена чиа, — и функциональные продукты, обогащенные пробиотиками, протеином или витаминами для дополнительной пользы.
Рынок запросил другие функциональные завтраки. В 2019 году мы выпустили порционные каши с протеином — это расширило аудиторию и добавило сценарии потребления. Тогда же стартовал федеральный проект «Здоровое питание» с просветительскими программами.
А в пандемию тревога за здоровье усилила интерес к полезным продуктам, несмотря на падение покупательской способности. Онлайн-каналы стали драйвером ЗОЖ-продаж, аудитория привыкла к доставке. Все это напрямую повлияло на бизнес: наша выручка в 2020 году выросла на 46% к 2019-му.
2021–2023: рост аудитории, расширение ассортимента
К 2023 году «Ромир» и Роспотребнадзор представили результаты масштабного исследования: положительное отношение к здоровому питанию демонстрируют 79% россиян. Причем 28% опрошенных изменили свое отношение в позитивную сторону именно за последний год. Здоровое питание стало меньше ассоциироваться только со старшим поколением, молодежь тоже начала включаться в тренд.
Рынок, в свою очередь, отреагировал на этот запрос расширением ассортимента, особенно в части функциональных продуктов — «с протеином», «без сахара», «с пребиотиком».
Раньше батончики с сахаром стояли рядом со снеками, теперь функциональные заняли ЗОЖ-полки. Это отражает изменение предпочтений, а сами отделы расширились и получили акцент в продвижении в офлайне и онлайне.
Мы тоже наблюдаем трансформацию предпочтений, чтобы адаптировать линейку.
Например, если рассматривать тренды на примере батончиков, то пять лет назад на пике были фруктово-ореховые батончики, затем им на смену пришли протеиновые классические, сейчас растет спрос на протеиновые глазированные и многослойные.
2024–2026: акцент на протеин и отказ от сахара
К 2024 году рынок ЗОЖ-продукции перешел в фазу зрелого роста. Продажи в крупных сетях увеличились на 15–40%. Ретейл воспринял тренд как стратегический и усилил производство и развитие категории полезной продукции под собственными торговыми марками (СТМ).
Особенно заметным стал спрос на функциональные продукты с протеином: печенье, батончики, мороженое. Отдельным новым трендом стали напитки без сахара и безалкогольная замена пиву, вину и пр.
Отказ от добавленного сахара и рост доли белка — самые устойчивые тренды. Сахар воспринимается как главный враг здорового питания, протеин — как синоним правильного рациона. За десятилетие они прошли путь от нишевых до массовых. Причина — сдвиг в сознании и популяризация спорта: фестивали, забеги, турниры.
Пока спрос на здоровое питание сохраняется, эти сегменты останутся драйверами. Innova Market Insights прогнозирует, что мы продолжим следовать таким долгосрочным трендам, как добор белка, акцент на заботу о микробиоме, снижение потребления сахара.
Тренд видно и по нашим цифрам.
- За первое полугодие 2026 года к тому же периоду 2025-го продажи гранолы без сахара выросли на 49% в штуках,
- глазированных протеиновых батончиков без сахара — на 36%, функциональных коктейлей с белком — на 16,5%.
- Самый заметный рост — у протеиновой гранолы: плюс 105%. СТМ-продукция прибавила 19% в рублях.
Что будет с рынком ЗОЖ-питания в ближайшие годы
Рынок здорового питания стал самостоятельной индустрией с миллиардными оборотами. Покупатель — обычный человек, который в гонке между работой, учебой и спортом пытается удержать здоровье через простые вещи вроде завтрака.
Аудитория молодеет, и мотивация меняется: раньше к правильному питанию приходили в 35+ в ответ на болезни, теперь молодые воспринимают его как базовую норму и превентивный подход. Стратегия здорового долголетия — главный индикатор роста рынка.
Дальше рынок пойдет в сторону биохакинга и персонализированного подхода через науку.
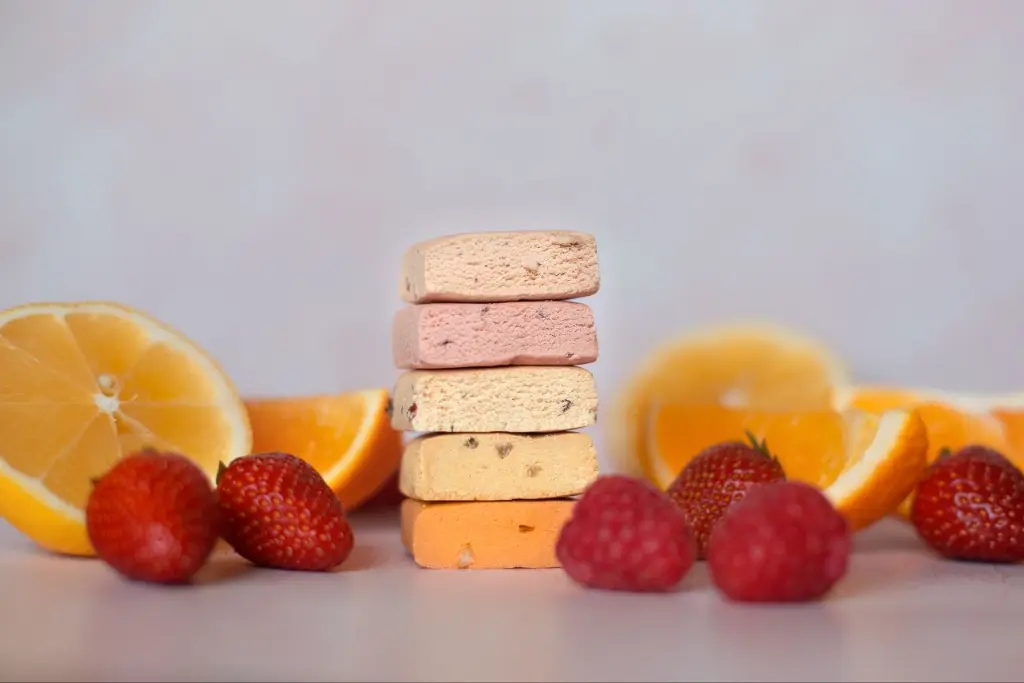
Второй приоритет — ментальное здоровье: если раньше функциональное питание касалось физических параметров, то сейчас есть запрос на снижение тревожности, улучшение сна и концентрации.
Мы выпустили батончики с витаминами группы B, поддерживающими нервную систему, и разрабатываем расширение линейки завтраков, напитков из цикория и протеиновых коктейлей для поддержки ментального здоровья.
Наибольший потенциал, на мой взгляд, — у полезных снеков. В ускоренном ритме жизни перекусы занимают значительную часть рациона и остаются наименее контролируемой зоной, особенно у молодых. Зумеры и альфа всё чаще заменяют перекусом полноценный прием пищи. Главный вызов — переход от маркетинговых ЗОЖ-ярлыков к доказанному качеству состава.
Нюансы производства полезных продуктов
Основные затраты у нас — сырье, затем упаковка. Дальше производство: зарплаты (у нас 250 человек), амортизация, логистика, брак.
Функциональные ингредиенты в основном импортные и дорогие — инулин (природный полисахарид, который не переваривается в верхних отделах желудочно-кишечного тракта, а служит пищей для полезных бактерий в толстой кишке. — Прим. ред.), например, бельгийский. Разница в сырьевой себестоимости между обычным и обогащенным продуктом — от 20% до 100%.
Сложность самого производственного процесса зависит не от категории, а от количества ингредиентов, доступности сырья, технологий и объема. Продукты с отработанной технологией масштабируются быстрее. Новые рецептуры и сложные составы требуют разработки, испытаний и подбора сырья. Поэтому «дорогой» продукт — не всегда тот, где дорогой ингредиент.
Разработка нового продукта занимает около полугода: рецептура, адаптация к оборудованию, дизайн, печать упаковки и сертификация.
В этом году из-за новых требований к русскоязычным наименованиям на упаковке пришлось переделывать существующие дизайны и менять проекты новых — затраты существенные (конкретную сумму компания не раскрывает. — Прим. ред.).